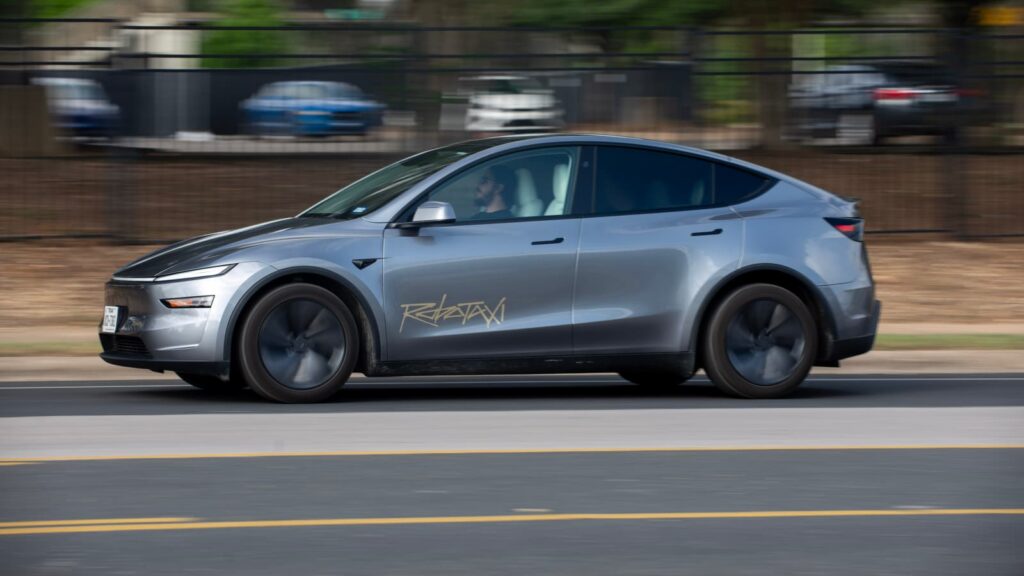
Tesla má za sebou výrazný letošní pokles.
Přestože se její akcie dostaly pod hranici 400 USD, vysoká valuace a tlak na ziskovost dál vyvolávají otázky, zda současná cena nabízí investorům dostatečný prostor pro atraktivní výnos.
Tesla (TSLA) se v roce 2026 potýká s výrazně slabším vývojem akcií. Zatímco širší americký akciový trh letos roste, výrobce elektromobilů za ním výrazně zaostává. Akcie se během roku propadly pod hranici 400 USD a jejich výkon směřuje k nejhoršímu výsledku od roku 2022.
Situace je přitom od roku 2022 podstatně odlišná. Tehdy Tesla během roku ztratila přibližně 65 %, ale prudký pokles zasáhl celý technologický sektor v prostředí vysoké inflace a rostoucích úrokových sazeb. Letos je slabost akcií více spojena s problémy samotné společnosti.
Tesla sice dokázala výrazně zvýšit tržby a počet dodaných automobilů, současně však čelí tlaku na ziskovost. K tomu se přidávají vysoké investice do oblastí, na kterých má stát další fáze jejího růstu – především autonomního řízení, robotaxi, umělé inteligence a humanoidních robotů Optimus.
Tržby rostou, ziskovost ale zaostává
Výsledky za druhé čtvrtletí ukázaly výrazný rozdíl mezi růstem společnosti a její schopností tento růst přetavit do vyššího zisku. Tesla vykázala tržby 28,24 miliardy USD, což představovalo meziroční růst o 26 %. Čistý zisk připadající běžným akcionářům ale klesl o 5 % na 1,11 miliardy USD.
Ještě výraznější tlak byl patrný na provozní úrovni. Provozní zisk meziročně klesl o 57 % na 398 milionů USD a provozní marže se snížila z 4,1 % na 1,4 %. Celková hrubá marže dosáhla 16,8 %.
Automobilové tržby přitom vzrostly o 23 % na 20,52 miliardy USD, energetická divize přidala 13 % na 3,14 miliardy USD a segment služeb a dalších aktivit zvýšil tržby o 50 % na 4,58 miliardy USD. Výsledky tedy neukazují problém s růstem samotných výnosů, ale především s tím, kolik z tohoto růstu zůstává společnosti na úrovni zisku.
Jedním z faktorů je pokles příjmů z regulatorních kreditů. Ty ve druhém čtvrtletí meziročně klesly o 67 %. Současně rostou náklady spojené s vývojem AI a dalších technologií. Výdaje na výzkum a vývoj se zvýšily o 49 % na 2,37 miliardy USD.
Robotaxi a Optimus mají ospravedlnit vysoké ocenění
Investiční příběh Tesly už dávno nestojí pouze na prodeji elektromobilů. Společnost směřuje stále větší množství kapitálu do technologií, které mají v budoucnu vytvořit nové zdroje příjmů.
Klíčovou roli hraje autonomní řízení a robotaxi. Další významnou oblastí je humanoidní robot Optimus. Právě potenciál těchto projektů pomáhá vysvětlovat, proč trh oceňuje Teslu výrazně výše než tradiční automobilky.
Problémem zůstává časový horizont a nejistota spojená s jejich komercializací. Tesla musí nejprve prokázat, že dokáže nové technologie rozšířit ve velkém měřítku a vytvořit z nich významné a ziskové podnikání.
Tento přechod je zároveň kapitálově náročný. Kapitálové výdaje ve druhém čtvrtletí vzrostly na 5,79 miliardy USD, tedy o 142 % meziročně. Volný peněžní tok se kvůli tomu dostal do záporných hodnot a činil přibližně -1,09 miliardy USD. Tesla přesto disponovala 43,52 miliardy USD v hotovosti, peněžních ekvivalentech a krátkodobých investicích.
Společnost tak fakticky prochází obdobím, kdy současnou ziskovost částečně obětuje ve prospěch investic do budoucích technologií. Pro akcionáře bude rozhodující, zda se tyto výdaje postupně promítnou do dostatečně vysokých výnosů.
Propad akcií ještě automaticky neznamená nízkou valuaci
Pokles ceny může na první pohled působit jako atraktivní vstupní příležitost. Samotný propad akcie ale neříká nic o tom, zda je společnost skutečně levná.
Právě ocenění zůstává jedním z hlavních rizik investičního příběhu Tesly. Investoři v ceně akcií stále platí za očekávání, že společnost v příštích letech vytvoří výrazně větší podnikání kolem autonomního řízení, robotiky a AI.
Taková valuace ponechává relativně malý prostor pro provozní zklamání. Pokud budou nové projekty nabírat komerční význam pomaleji, než trh očekává, případně bude pokračovat tlak na marže automobilové divize, může se vysoké ocenění dál dostávat pod tlak.
Současné hospodaření přitom nabízí smíšený obrázek. Tesla dokázala zvýšit tržby o 26 % a výrazně rozšířit dodávky vozidel, ale zároveň zaznamenala pokles čistého zisku, prudký propad provozního zisku a záporný volný peněžní tok.
Pokles akcií pod 400 USD proto sám o sobě nemusí představovat dostatečný argument pro nákup. Investiční teze stojí především na tom, zda Tesla dokáže své vysoké výdaje na autonomii, AI a robotiku přeměnit v nové ziskové segmenty. Do té doby zůstává vysoká valuace jedním z nejvýznamnějších rizik pro investory.