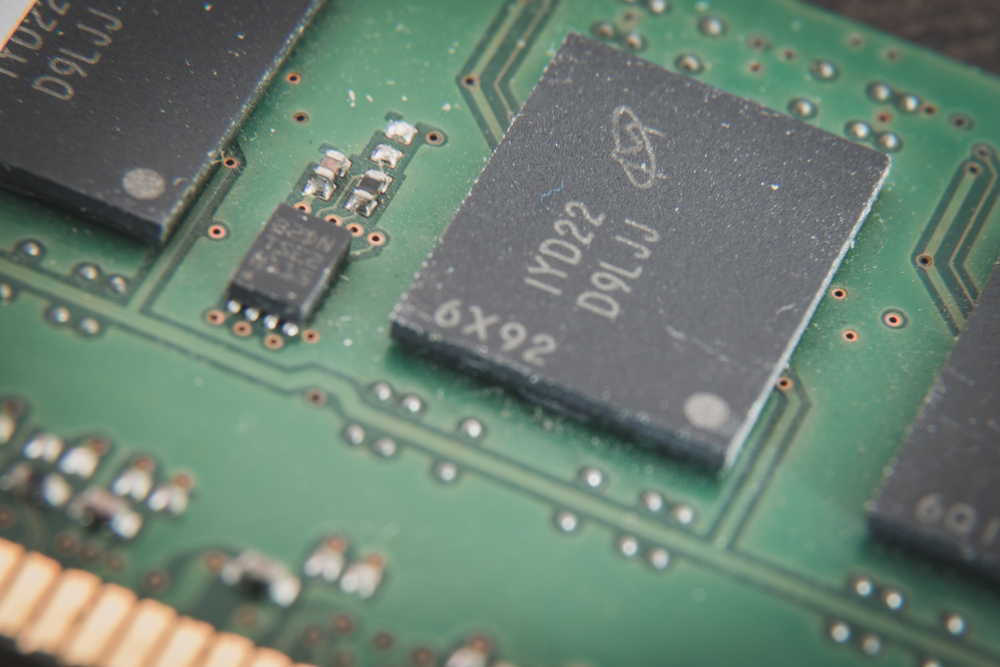
Micron Technology (MU) zažívá mimořádné období.
Výrobce paměťových čipů těží z prudkého růstu poptávky po infrastruktuře pro umělou inteligenci a jeho hospodářské výsledky rostou tempem, které je neobvyklé i na poměry polovodičového sektoru. Přesto Wall Street oceňuje společnost poměrně opatrně.
Akcie Micronu za posledních 12 měsíců vzrostly téměř o 690 %, zároveň však ukázaly svou typickou volatilitu. Od červnového maxima totiž odepsaly téměř 30 %. Po předchozím prudkém růstu může jít částečně o přirozené vybírání zisků, současné ocenění ale naznačuje, že za zdrženlivostí investorů stojí ještě něco dalšího.
Hlavním problémem je historie samotného podnikání Micronu. Trh s paměťovými čipy je mimořádně cyklický a období prudkého růstu cen a zisků v minulosti pravidelně střídaly hluboké propady. Investoři proto řeší, zda současný boom spojený s umělou inteligencí dokáže tradiční cyklus alespoň částečně změnit.
Výsledky Micronu ukazují sílu současného boomu
V současnosti není přebytek nabídky problémem. Situace je prakticky opačná a hospodářská čísla Micronu ukazují, jak výrazně společnost z aktuálního prostředí profituje.
Za prvních devět měsíců fiskálního roku 2026, které skončily 28. května, vykázal Micron tržby 79 miliard dolarů, což představovalo meziroční nárůst o 203 %. Ještě působivější byl vývoj ziskovosti.
Čistý zisk za první tři čtvrtletí fiskálního roku dosáhl přibližně 47 miliard dolarů, zatímco ve stejném období předchozího roku činil pouze 5 miliard dolarů. Čistá marže se tak dostala přibližně na 60 %.
Ani výhled zatím nenaznačuje rychlé ukončení růstového cyklu. Očekávání počítají v aktuálním fiskálním roce s růstem tržeb o 247 %. Pro fiskální rok 2027 se předpokládá další zvýšení o 85 %. Z hlediska tempa by sice šlo o výrazné zpomalení, stále by však šlo o mimořádně vysoký růst.
Klíčovým motorem je především high-bandwidth memory neboli HBM, tedy vysokorychlostní paměť využívaná v systémech pro umělou inteligenci. Právě rostoucí požadavky AI infrastruktury na paměťovou kapacitu vytvořily pro Micron velmi příznivé prostředí.
Silná poptávka umožňuje společnosti dosahovat vysokých cen a současně výrazně zvyšovat ziskovost. Otázkou však zůstává, jak dlouho současná nerovnováha mezi nabídkou a poptávkou vydrží.
Nízké ocenění odráží strach z dalšího cyklu
Navzdory mimořádnému růstu se Micron obchoduje přibližně za 20násobek zisku za posledních 12 měsíců. Ještě výraznější je forwardové P/E kolem 12, které zohledňuje očekávaný budoucí zisk.
Takové ocenění v kombinaci s trojciferným růstem tržeb ukazuje, že investoři nejsou připraveni předpokládat, že současná úroveň ziskovosti vydrží dlouhodobě.
Důvodem je historický vývoj paměťového trhu. Když poptávka převyšuje výrobní kapacity, ceny pamětí rostou a výrobci dokážou velmi rychle zvyšovat tržby i marže. Vysoké ceny však zároveň motivují producenty k rozšiřování kapacit.
Jakmile nabídka dožene poptávku, případně ji překoná, situace se může rychle obrátit. Ceny začnou klesat, růst tržeb se zastaví a ziskovost výrobců pamětí může prudce propadnout. Micron podobnými cykly prošel opakovaně, a právě proto investoři nejsou ochotni ocenit jeho současné zisky stejně jako u společnosti s předvídatelnějšími výsledky.
Micron se ale tentokrát snaží část tohoto rizika omezit. Firma přiměla zákazníky uzavírat pětileté cenové dohody, zatímco dříve byly běžnější kontrakty na jeden rok. Delší smlouvy mohou společnosti poskytnout větší stabilitu a zmírnit dopady případného budoucího poklesu cen.
Jde o významnou změnu, protože Micron získává lepší přehled o budoucí poptávce a cenách. Samotné kontrakty ale nedokážou odstranit základní charakter polovodičového trhu.
HBM nabízí obrovskou příležitost, konkurence však poroste
Dalším rizikem je postupné rozšiřování nabídky HBM. Micron dnes čelí především tradičním konkurentům Samsung a SK Hynix, do segmentu však mohou vstoupit další výrobci.
Jedním z nich je čínská společnost ChangXin Memory Technologies, která by podle původního textu mohla začít vyrábět HBM do konce letošního roku. Pokud by se na trhu objevily další významné kapacity, mohlo by to postupně oslabit cenovou sílu současných výrobců.
Právě nabídka je proto jednou z nejdůležitějších proměnných pro další vývoj Micronu. Historicky totiž každý výrazný růstový cyklus na trhu pamětí nakonec skončil tím, že výrobní kapacity dohnaly poptávku.
Současná situace nicméně zůstává pro Micron mimořádně příznivá. Očekávaný růst tržeb naznačuje, že současný cyklus ještě nemusí být u konce a poptávka po HBM zůstává silná.
Pro investory tak vzniká nezvyklá kombinace. Na jedné straně stojí společnost s mimořádným růstem tržeb, vysokými maržemi a významnou pozicí na rychle expandujícím trhu AI infrastruktury. Na druhé straně je podnik, jehož historie je charakteristická prudkými výkyvy nabídky, cen a ziskovosti.
Právě tento rozpor vysvětluje, proč trh zatím není ochoten ocenit Micron výrazně vyšším násobkem zisku. Nízké P/E nemusí znamenat pouze podhodnocení, ale také očekávání budoucí normalizace mimořádně vysokých zisků.
Pětileté smlouvy se zákazníky mohou tentokrát část tradiční cykličnosti zmírnit. Pokud navíc poptávka po HBM zůstane dlouhodobě vysoká, mohl by Micron ukázat, že jeho současná ziskovost není pouze krátkodobým vrcholem dalšího paměťového cyklu.
Dokud se to však nepotvrdí, bude nad oceněním společnosti pravděpodobně viset historická zkušenost. Micron dnes nemusí přesvědčovat investory o tom, že dokáže rychle růst. Musí především ukázat, že tentokrát dokáže vysoké zisky udržet i poté, co nabídka paměťových čipů začne dohánět poptávku.