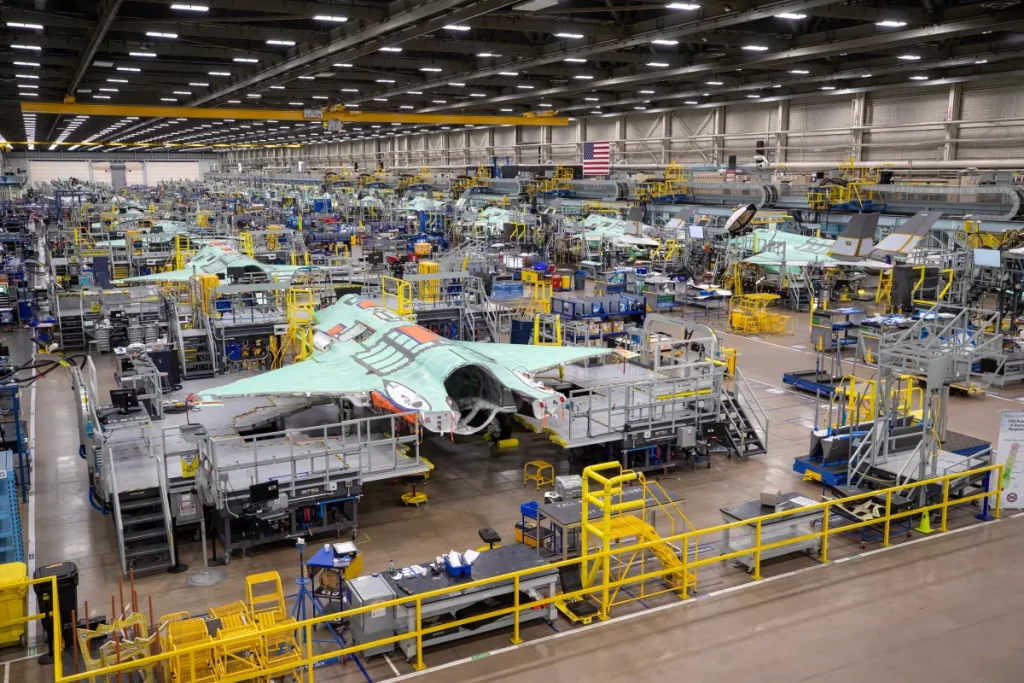
Lockheed Martin má zakázky na roky dopředu.
Americký obranný gigant Lockheed Martin (LMT) zakončil druhé čtvrtletí s rekordním backlogem 230 miliard dolarů, který odpovídá téměř trojnásobku očekávaných tržeb za rok 2026. Rostoucí globální výdaje na obranu navíc vytvářejí příznivé prostředí pro další poptávku.
Akcie se přesto obchodují přibližně za 17,6násobek zisku a nabízejí dividendový výnos kolem 2,6 %. Opatrnější ocenění odráží především vysokou expozici společnosti vůči kontraktům s pevně stanovenou cenou, u kterých mohou rostoucí náklady a technická náročnost projektů výrazně zasáhnout marže.
Lockheed Martin zároveň působí v odvětví, které prochází změnou. Vlády požadují rychlejší dodávky stále složitějších systémů a současně zvyšují tlak na náklady. Rostoucí veřejné zadlužení navíc vytváří otázku, zda mohou současná vysoká tempa růstu obranných rozpočtů pokračovat dlouhodobě.
Pevné ceny zvyšují riziko nákladových překvapení
Jedním z hlavních faktorů je struktura kontraktů Lockheed Martin. Z celkových tržeb přibližně 75 miliard dolarů v roce 2025 připadalo zhruba 45 miliard dolarů na zakázky s pevně stanovenou cenou. U těchto smluv nese dodavatel podstatnou část rizika, pokud skutečné náklady překročí původní předpoklady.
Problém je výraznější u vývojových programů, kde se může technologická náročnost projektu v průběhu realizace měnit. Lockheed Martin má expozici například vůči utajovaným raketovým a leteckým programům nebo programu stíhacího letounu F-35. Neočekávané technické komplikace mohou v kombinaci s pevnou cenou kontraktu vést k nákladům, které nelze jednoduše přenést na zákazníka.
Podobnou zkušenost má obranná divize společnosti Boeing (BA). Vývojové kontrakty s pevnou cenou tvoří pouze přibližně 15 % tržeb jejího obranného segmentu, přesto u více než pěti programů vedly k opakovaným ztrátám. Zbytek obranného podnikání přitom zůstává ziskový.
Odlišnou strukturu má RTX (RTX), jejíž obranná divize Raytheon vykázala v roce 2025 přibližně 16,6 miliardy dolarů kontraktů s pevnou cenou při celkových tržbách společnosti 88,6 miliardy dolarů. Významnou část její produkce navíc tvoří opakovaně vyráběné systémy, jako jsou střely Tomahawk, komponenty PAC-3 a střely AMRAAM, kde bývá výrobní proces předvídatelnější.
Rekordní backlog podporuje výhled tržeb
Pro Lockheed Martin zůstává zásadní protiváhou těchto rizik mimořádně vysoký objem objednávek. Backlog ve druhém čtvrtletí dosáhl historického maxima 230 miliard dolarů, což poskytuje společnosti značnou viditelnost budoucích tržeb.
Takový objem zakázek odpovídá téměř trojnásobku očekávaných tržeb společnosti za rok 2026. Výroba vojenských letadel, raketových systémů a další obranné techniky navíc často probíhá prostřednictvím víceletých programů, takže současné objednávky se budou do hospodaření promítat postupně.
Globální bezpečnostní situace současně vedla k výraznému růstu obranných rozpočtů. Vyšší výdaje podporují poptávku po vojenské technice a vytvářejí příležitosti pro společnosti s rozsáhlými výrobními kapacitami a dlouhodobými vztahy s vládními zákazníky.
Růst rozpočtů však není jediným politickým faktorem. Obranné společnosti čelí kritice kvůli zpětným odkupům akcií a dividendám v situacích, kdy některé programy nabírají zpoždění nebo překračují plánované náklady. Kritika přichází z různých částí amerického politického spektra a může zvyšovat tlak na způsob, jakým dodavatelé strukturují nové kontrakty a rozdělují kapitál.
Ocenění odráží vysoké zakázky i tlak na marže
Akcie Lockheed Martin se pohybují kolem 530 dolarů a tržní kapitalizace společnosti dosahuje přibližně 122 miliard dolarů. Za posledních 52 týdnů se cena pohybovala mezi 437,25 a 692 dolary. Současná úroveň tak zůstává výrazně pod ročním maximem.
Poměr ceny k zisku kolem 17,6 je relativně umírněný vzhledem k velikosti backlogu a současnému růstu obranných rozpočtů. Akcie navíc poskytují dividendový výnos přibližně 2,6 %, což vytváří další složku návratnosti pro akcionáře.
Klíčovou otázkou však není pouze vývoj tržeb, ale především budoucí ziskovost zakázek. Rostoucí technická komplexita vojenských programů může zvyšovat náklady a pevně stanovené ceny omezují schopnost Lockheed Martin tyto náklady přenášet na zákazníky. Vysoký backlog proto automaticky neznamená stejně rychlý růst zisku.
Druhým dlouhodobým faktorem je stav veřejných financí. Obranné rozpočty v posledních letech výrazně rostly, zároveň se ale zvyšuje zadlužení vlád. Současné tempo růstu vojenských výdajů proto nemusí pokračovat neomezeně a případná rozpočtová omezení by mohla změnit tempo nových objednávek.
Lockheed Martin tak vstupuje do dalších let s rekordním objemem zakázek a silnou poptávkou po obranných systémech, současně však s významnou expozicí vůči nákladově náročným programům. Pro další vývoj hospodaření bude rozhodující především schopnost převést backlog 230 miliard dolarů do tržeb při zachování stabilních ziskových marží.