

Royal Caribbean Group (RCL) zveřejnila výsledky za druhé čtvrtletí, které překonaly očekávání trhu, a současně zvýšila celoroční výhled upraveného zisku na akcii. Investoři pozitivně ocenili především pokračující vysokou poptávku po plavbách a důvěru vedení v další růst, což se odrazilo v růstu akcií společnosti o téměř 5,7 %.
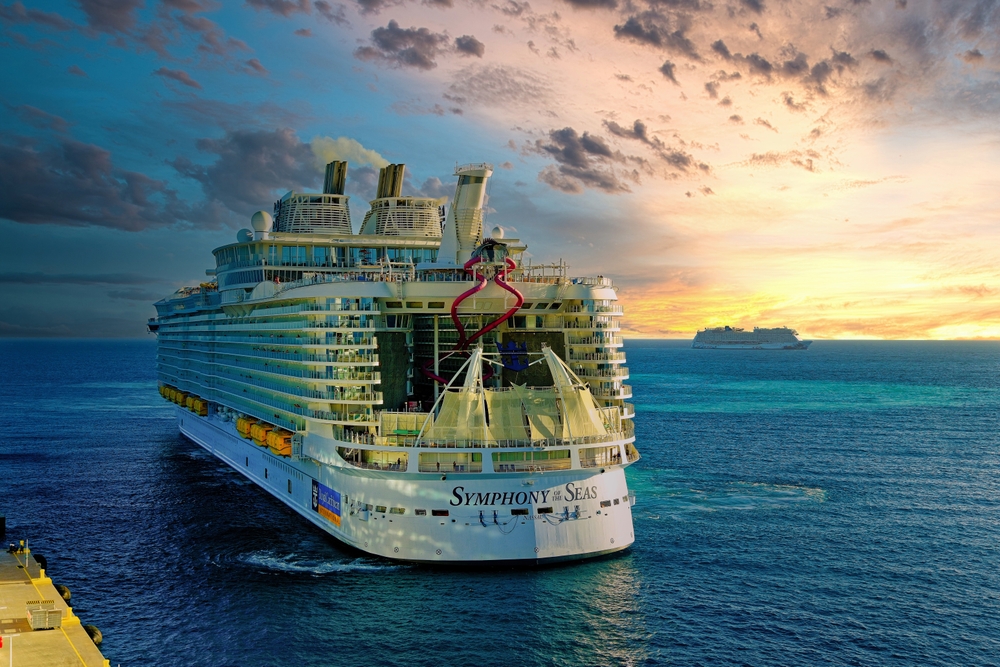
Royal Caribbean patří od konce pandemie mezi nejúspěšnější společnosti v odvětví výletních plaveb. Akcie firmy od svého pandemického minima vzrostly téměř o 1 000 %, k čemuž přispělo dlouhodobě vysoké vytížení lodí, silné útraty cestujících během plaveb i rozvoj vlastních destinací s vyššími maržemi.
Tržby rostly díky vyšší kapacitě i silné poptávce
Ve druhém čtvrtletí dosáhly tržby společnosti 4,83 miliardy dolarů, což představovalo meziroční růst o 6 % a odpovídalo očekávání analytiků.
Jedním z hlavních ukazatelů zůstává obsazenost lodí. Load factor, který vyjadřuje obsazenost na základě dvou cestujících na kajutu, dosáhl 110 %. Hodnota nad 100 % je možná díky využívání dalších lůžek v kajutách a potvrzuje pokračující vysokou poptávku po plavbách.
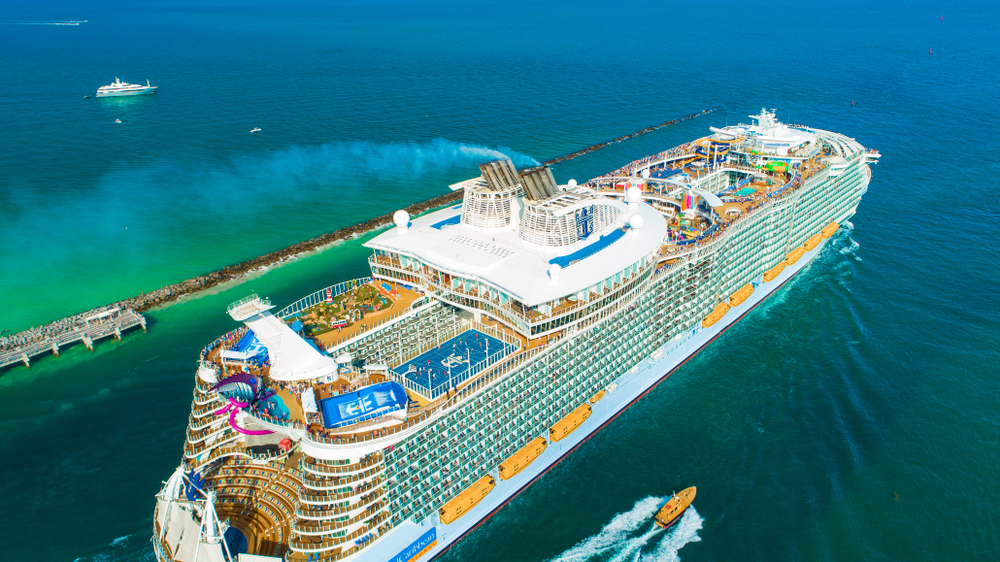
Společnost zároveň pokračuje v úspěšném rozšiřování flotily nové třídy lodí Icon Class. V červenci uvedla do provozu novou loď Legend of the Seas, která podle vedení společnosti již od začátku vykazuje mimořádně silné ekonomické výsledky.
Dalším pozitivním ukazatelem byl růst čistých výnosů na zákazníka (net yields) o 1,9 %. V kombinaci s přibližně 5% růstem přepravní kapacity to podpořilo celkový růst tržeb.
Vyšší příjmy však částečně vyrovnal růst provozních nákladů. Společnost upozornila především na vyšší ceny pohonných hmot a dopady geopolitické situace související s konfliktem mezi Spojenými státy a Íránem.
Kvůli těmto faktorům klesl upravený zisk na akcii z 4,38 dolaru na 4,21 dolaru. Přesto výsledek výrazně překonal očekávání analytiků, kteří počítali se ziskem 3,98 dolaru na akcii.
Vyšší výhled zisku potěšil investory
Největší pozornost trhu vzbudila aktualizace celoročního výhledu.
Royal Caribbean sice mírně snížila očekávaný růst tržeb z 10 % na 9 %, zároveň ale zvýšila odhad upraveného zisku na akcii na 17,73 až 17,87 dolaru. Předchozí prognóza počítala s rozmezím 17,10 až 17,50 dolaru.
Nový výhled znamená očekávaný 14% meziroční růst zisku na akcii. Společnost zároveň uvedla, že za první dva roky svého programu Perfecta dosáhla průměrného ročního růstu zisku přibližně 23 %.
Program Perfecta představuje tříletou strategii zaměřenou na zlepšení finanční výkonnosti společnosti v období let 2024 až 2027. Jeho cílem je dosahovat přibližně 20% průměrného ročního růstu upraveného zisku na akcii, zvýšit návratnost investovaného kapitálu na úroveň vyšších desítek procent, snížit finanční zadlužení pod trojnásobek a zároveň o 15 % snížit čistou uhlíkovou intenzitu provozu.
Těchto cílů chce společnost dosáhnout prostřednictvím kombinace postupného růstu kapacity, vyšších výnosů na cestujícího a důsledné kontroly nákladů.
Podle vedení firmy sice geopolitické napětí a vyšší ceny paliv ve druhém čtvrtletí částečně zpomalily tempo růstu ziskovosti, celková strategie zaměřená na růst marží však pokračuje podle plánu.
Rezervace zůstávají silné navzdory geopolitickým rizikům
Společnost zároveň uvedla, že zájem zákazníků o výletní plavby zůstává vysoký.
Finanční ředitel společnosti Naftali Holtz zdůraznil, že poptávka po dovolenkových plavbách je nadále silná a zákazníci jsou ochotni utrácet za prémiové cestovní zážitky.
Vedení připustilo, že konflikt s Íránem měl v některých regionech krátkodobý negativní dopad na nové rezervace. Tento vliv však označilo za omezený.
Rezervace se podle společnosti nadále uskutečňují za rekordní ceny, objem rezervací je vyšší než před rokem a obsazenost lodí zůstává na vysokých úrovních.
Po výrazném růstu akcií v předchozích letech se tempo jejich zhodnocení sice v posledním roce zpomalilo, společnost však podle zveřejněných výsledků pokračuje v plnění svých dlouhodobých cílů.
Akcie Royal Caribbean se nyní obchodují přibližně za 20násobek očekávaného zisku, přičemž vedení společnosti nadále počítá s růstem ziskovosti v následujících letech. Další vývoj bude záviset především na pokračující poptávce po plavbách, vývoji cen paliv a schopnosti společnosti dále zvyšovat provozní efektivitu.




