PepsiCo (PEP) vykázala v posledním čtvrtletí meziroční růst tržeb o 5,6 % a překonala očekávání také v upraveném zisku na akcii. Slabší vývoj v Severní Americe a tlak na marže však firmu přiměly snížit celoroční výhled růstu upraveného zisku.
Tržby předčily očekávání, jádrový zisk rostl pomaleji
Čtvrtletní tržby společnosti překonaly očekávání, která se pohybovala těsně pod hranicí 25 miliard dolarů. Upravený zisk na akcii byl proti předpokladům vyšší o pět centů. Podrobnější pohled na výsledky však ukázal, že růst ziskovosti za tempem tržeb zaostal: jádrový zisk na akcii se meziročně zvýšil pouze o 2 %.
Rozdíl mezi vývojem tržeb a zisku odráží rostoucí náklady i slabší domácí poptávku. PepsiCo tak sice prodává v peněžním vyjádření více, avšak část tohoto přírůstku se nepromítá do provozního výsledku. V posledním čtvrtletí se provozní marže zúžila o 35 bazických bodů, což dokládá pokračující tlak na rentabilitu.
Firma nyní pro celý rok počítá s organickým růstem tržeb přibližně o 3 %. Upravený zisk na akcii má podle aktualizovaného výhledu vzrůst o 2,5 až 3,5 %, zatímco předchozí plán předpokládal zvýšení o 5 až 7 %. Nová prognóza tak ukazuje na podstatně pomalejší postup zisku ve srovnání s původními očekáváními vedení.
Severní Amerika zůstává hlavním zdrojem tlaku
PepsiCo se ve větší míře opírá o zahraniční aktivity, protože oživení na severoamerickém trhu zůstává nevýrazné. Společnost se snažila podpořit objem prodeje snížením cen řady výrobků Lay’s a Doritos, tento krok však zatím nepřinesl rychlou změnu vývoje. Cenová dostupnost potravin a nápojů zůstává pro spotřebitele důležitým faktorem.
Nižší ceny mohou přispět k obnově části ztracených prodejních objemů, současně ale snižují tržby připadající na jednu prodanou jednotku. PepsiCo proto vyvažuje dvě protichůdné veličiny: potřebu udržet objem prodeje a snahu zabránit dalšímu oslabování marží. Právě tento vztah je pro hospodaření v Severní Americe zásadní, protože samotné zdražování již nemusí zajišťovat udržitelný růst tržeb.
Mezinárodní podnikání naopak zůstává silnější částí skupiny. Výhodou obchodního modelu PepsiCo je široké produktové rozpětí, které vedle tradičních nealkoholických nápojů zahrnuje také balené potraviny, sportovní nápoje a energetické nápoje. Firma je díky tomu vystavena více spotřebitelským kategoriím než konkurenti zaměření převážně na nápojový segment.
Coca-Cola zvýšila výhled, spotřebitelé hledají levnější varianty
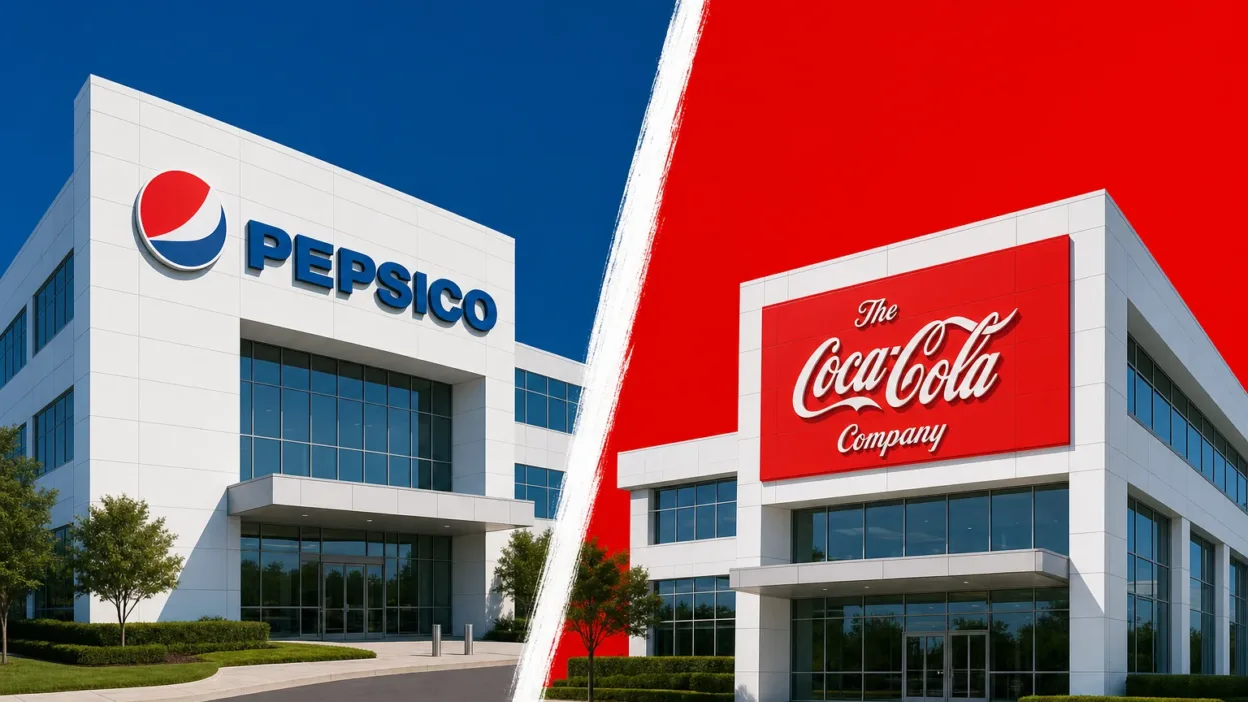
Odlišný provozní vývoj vykazuje The Coca-Cola Company (KO), která v posledním období zaznamenala růst globálního objemu prodeje i organických tržeb a současně rozšířila provozní marži. Zatímco PepsiCo svůj celoroční výhled zisku snížila, Coca-Cola prognózu zvýšila a nyní očekává meziroční růst srovnatelného zisku na akcii až o 10 %.
Rozdíl souvisí také se strukturou obou podniků. Coca-Cola se soustředí na nápojové koncentráty a využívá franšízový systém stáčíren, který může při zvyšování cen podporovat stabilnější hospodaření a vyšší marže. PepsiCo naproti tomu kombinuje výrobu nápojů s rozsáhlým potravinářským byznysem. Přímé srovnání výsledků obou společností za třetí čtvrtletí roku 2026 zatím není možné, protože výsledky Coca-Coly za toto období ještě nebyly zveřejněny.
Výsledky maloobchodních firem současně poukazují na takzvaný vývoj ekonomiky ve tvaru písmene K. Prodejci luxusního a dražšího zboží dosahují překvapivě dobrých výsledků, zatímco podniky zaměřené na širší spotřebitelskou základnu čelí větším obtížím. Domácnosti s napjatými rozpočty nadále nakupují běžné potřeby, častěji však přecházejí k levnějším značkám nebo omezují celkové množství nákupů.
Produkty PepsiCo patří u mnoha zákazníků k pravidelným nákupům a v absolutním vyjádření zůstávají levnější než řada jiných druhů spotřebního zboží. Ani tato pozice však nevylučuje přesun části zákazníků k úspornějším alternativám. Další výsledky proto budou záviset především na vývoji jednotkových objemů, tržbách na prodanou jednotku a schopnosti firmy navyšovat prodej jinak než pouze prostřednictvím cen.