RTX Corporation (RTX) a Northrop Grumman (NOC) ve třetím čtvrtletí zvýšily vlastní výhled zisku a potvrdily silnou poptávku po obranných systémech. RTX vykázala zakázkovou knihu ve výši 340 miliard dolarů, zatímco Northrop Grumman oznámil poměr objednávek k tržbám 1,5násobku.
Zakázky drží výhled tržeb
Obě společnosti vstupovaly do výsledkové sezony v prostředí zvýšeného dohledu nad obrannými kontrakty, tlaku na marže a opatrnějšího přístupu ke zpětným odkupům akcií. Trh zároveň sleduje riziko ztráty vybraných zakázek a dopady státní kontroly na fungování velkých dodavatelů obranného sektoru.
Proti těmto vlivům stojí několik dlouhodobých zdrojů poptávky uvedených v číslech za třetí čtvrtletí: doplňování vyčerpaných zásob munice, pokračující konflikty, modernizace vojenské techniky a vyšší vládní výdaje. U předních výrobců původního vybavení v obraně to podporuje víceleté výrobní cykly a lepší viditelnost budoucích tržeb.
RTX je z obou firem větší a podniká v širším spektru komerčních i obranných aktivit. Její zakázková kniha dosáhla 340 miliard dolarů a oporu jí poskytla také nově přidělená zakázka na střely Tomahawk. U Northropu je klíčovým údajem poměr book-to-bill na úrovni 1,5násobku, který ukazuje, že přijaté objednávky převýšily vykázané tržby.
Zveřejněná čísla tak v sektoru potvrdila rekordní objem nevyřízených zakázek. Pro hospodaření obou společností to znamená dlouhé období dodávek, které se bude postupně promítat do tržeb i provozních výsledků, pokud nedojde k významným změnám v rozpočtech nebo v realizaci kontraktů.
Tržby rostly, marže podpořily zisk
Výsledky obranných firem za třetí čtvrtletí ukázaly růst tržeb ve vyšším jednociferném až nižším dvouciferném tempu. RTX zvýšila tržby o 11,1 %, čímž překonala tempo menšího konkurenta o více než 400 bazických bodů. Růst se opíral o poptávku napříč komerčními i obrannými programy.
Northrop Grumman rovněž vykázal růst, ale ve zdrojových segmentech nebyl vývoj rovnoměrný. Slabším místem byly vesmírné a raketové aktivity, kde tempo expanze zůstalo mírné. Na úrovni celé skupiny však objem nových objednávek vyvažoval dílčí zpomalení v těchto oblastech.
Marže patřily k silnějším částem výsledků obou společností. Firmy překonaly očekávání na úrovni zisku díky zlepšením v jádrovém provozu a provozní páce spojené s růstem tržeb. Vyšší objem výroby a dodávek tak pomohl tlumit část nákladových tlaků, které v obraně souvisejí s delšími kontrakty a složitými dodavatelskými řetězci.
Důležitý byl také volný peněžní tok. RTX a Northrop Grumman dohromady vytvořily za čtvrtletí více než 3 miliardy dolarů volného cash flow. Podle zveřejněných údajů tato úroveň pokrývá dividendové platby a zároveň umožňuje zlepšovat rozvahu. Dividendový výnos činí u RTX přibližně 1,5 % a u Northropu 1,8 %; výplatní poměr se u obou firem drží pod polovinou vlastního výhledu zisku.
Rozvahy zpevnily, rizika zůstávají rozdílná
Obě společnosti po výsledcích zvedly vlastní výhled zisku. V kombinaci s vysokým objemem zakázek to podle zveřejněných dat vytváří základ pro stabilnější tvorbu hotovosti i v době, kdy zpětné odkupy zůstávají v sektoru utlumené. Obnovení nebo zrychlení odkupů v příštím roce bude záviset na vývoji dohledu, kontraktů a rozvahových priorit.
Rozvahové ukazatele u obou firem naznačují silnější finanční pozici. Hotovost zůstává vysoká, aktiva rostou, dluh se snižuje a vlastní kapitál se zvyšuje. Výraznější posun vykázal Northrop Grumman, jehož vlastní kapitál vzrostl o 10 %, tedy téměř dvojnásobným tempem proti RTX. Současně mu klesl počet akcií v oběhu, protože i omezené odkupy stačily k meziročnímu snížení akciové báze.
Akcie Northropu po zveřejnění výsledků vzrostly o 5 %. Trh tak potvrdil podporu poblíž úrovně 515 dolarů, kde se cena v předchozím období stabilizovala. Podzimní pokles obranných titulů se u Northropu projevil výrazněji než u některých konkurentů, a to kvůli specifickým firemním faktorům, včetně obav z kontraktů.
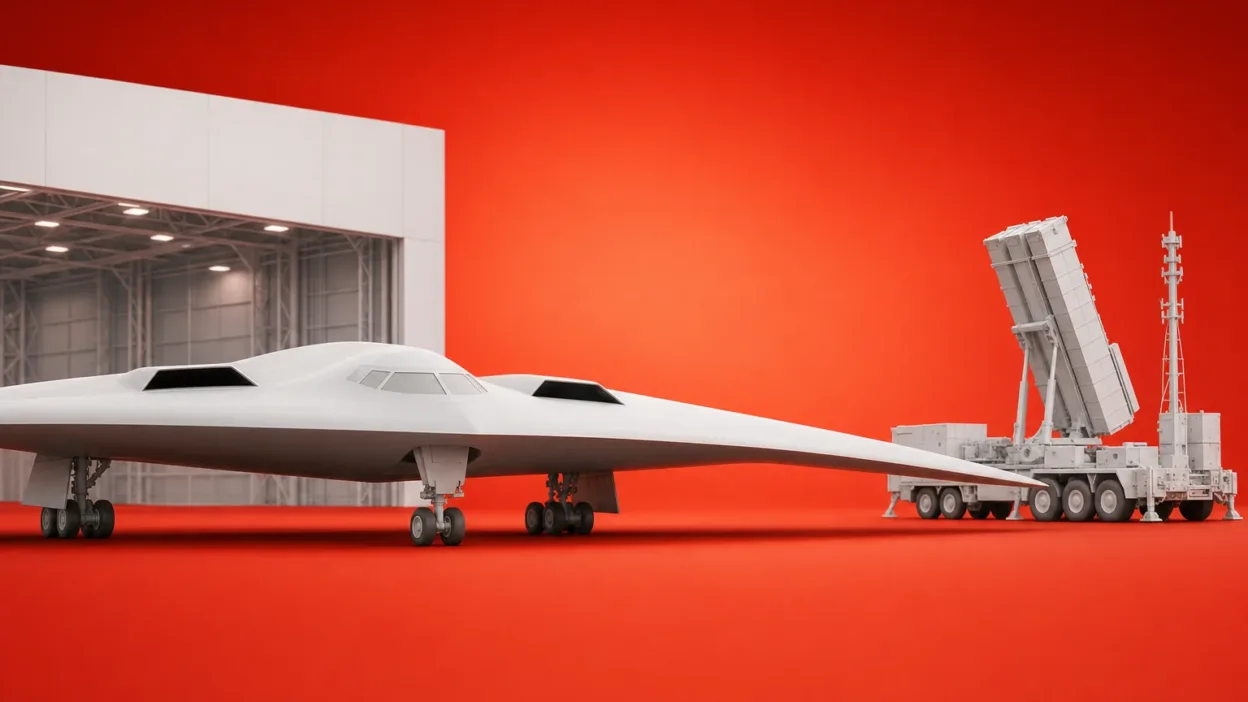
Hlavní rizika se u obou podniků liší. Northrop Grumman má vyšší expozici vůči kontraktům s pevnou cenou, například u bombardéru B-21 Stealth Bomber. Případné překročení nákladů může stlačit marže. RTX má díky širšímu záběru menší koncentraci tohoto konkrétního rizika, ale její výhled ovlivňuje komerční část byznysu, cykličnost poptávky a probíhající soudní spory.